※本記事にはアフィリエイト広告を含みます。
※本記事は、2026年9月17日時点で確認できた米下院歳入委員会、米議会資料、IRS、財務省、金融庁、国税庁などの公開情報をもとに作成しています。
ーーー
米国で、暗号資産の少額なネットワーク手数料や取引手数料に伴う税務負担を軽くする法案が前進しました。
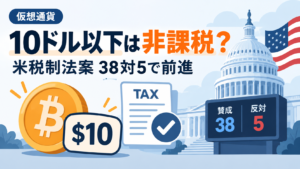
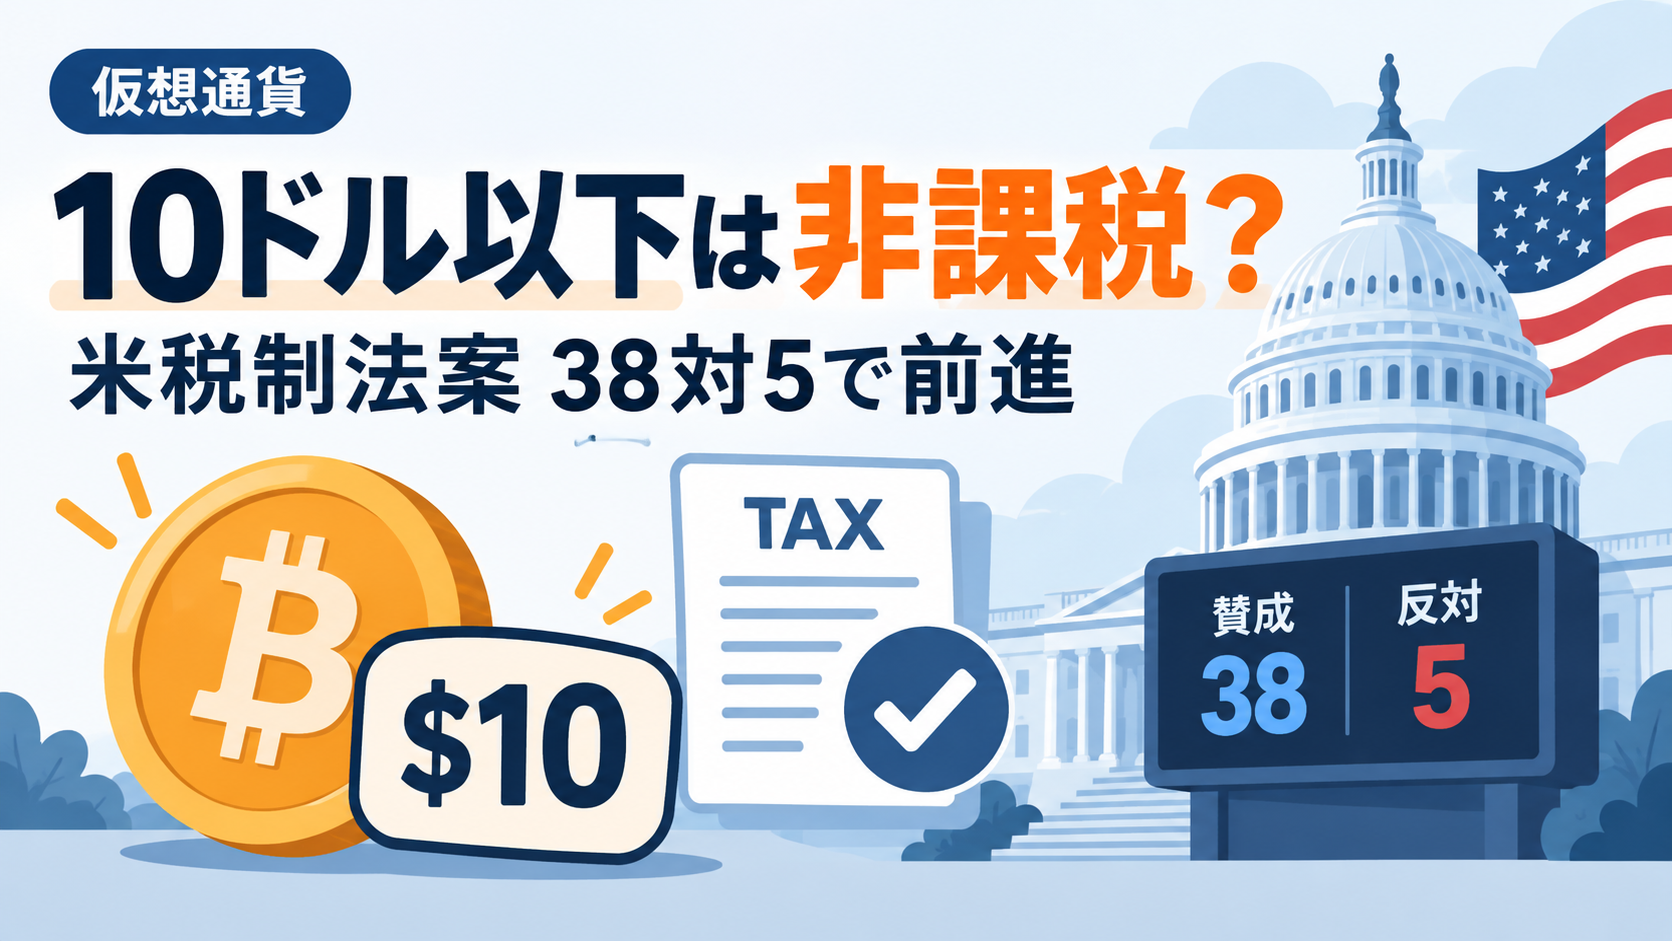
米下院歳入委員会は9月16日、「Digital Asset Tax Certainty Act(デジタル資産税制確実化法案)」を38対5で承認しました。
注目されるのが「10ドル」という基準です。
ただし、10ドル以下の商品をビットコインなどで買えば税金がかからなくなる、という制度ではありません。
対象は、条件を満たす10ドル以下のネットワーク手数料や取引手数料を暗号資産で支払った場合に、その支払いに使った暗号資産の損益を認識しない仕組みです。
日本でも一定の暗号資産取引を20%の分離課税とする税制改正法が成立していますが、米国で検討されている少額手数料の特例とは目的や対象が異なります。
目次
暗号資産の売買・送付にかかる手数料も確認
今回の米国法案では「手数料」が大きなテーマになっていますが、実際に暗号資産を利用する場合も、取引方法によって売買時のコストや送付条件などが異なります。
税制だけでなく、利用する国内取引所の取扱銘柄や手数料、暗号資産の送付条件などもあわせて確認しておくと分かりやすいでしょう。
⇒ Coincheckの特徴・手数料・口座開設方法を確認する
「10ドル以下なら非課税」は商品代ではなく手数料
米国では現在、ビットコインなどのデジタル資産は連邦所得税上、原則として「財産」として扱われています。
そのため、暗号資産をドルへ売却するときだけでなく、商品やサービスとの交換に使ったり、暗号資産で取引手数料を支払ったりした場合も、損益計算が必要になることがあります。
今回の法案には、この負担を軽減する「de minimis(少額)」特例が盛り込まれています。
対象となる主な手数料は次のとおりです。
- 暗号資産取引の検証に伴うネットワーク手数料が、対象となる取引について合計10ドル以下の場合
- 売買・仲介・流動性提供などに伴う一定の取引手数料が、対象となる取引について合計10ドル以下の場合
条件を満たす手数料を暗号資産で支払った場合、その支払いに使った暗号資産について利益や損失を認識しない仕組みです。
例えば、8ドル相当のBTCをネットワーク手数料として支払うケースを考えます。
そのBTCを5ドル相当で取得していた場合、現行制度では手数料として使ったこと自体がBTCの処分となり、値上がり分について損益計算が必要になることがあります。
法案が成立すれば、条件を満たす10ドル以下の手数料について、こうした細かな損益計算を省けるようになります。
ただし、取引手数料には追加条件があります。
手数料として支払う暗号資産は、原則として元の取引で譲渡または取得する暗号資産と同じ種類である必要があります。
また、暗号資産のトレーダー・ブローカー・ディーラーや、前年に5,000回を超える暗号資産移転を行った人などは、原則として特例の対象外です。
38対5で前進、ただし米国の税制はまだ変わっていない
今回のニュースで注意したいのは、法案がまだ成立していないことです。
9月16日に行われたのは、米下院歳入委員会での審議です。
H.R.10357は38対5で委員会を通過しましたが、この時点で米国の暗号資産税制が変更されたわけではありません。
今後も議会での手続きが必要です。
また、現在の内容のまま成立しても、10ドル以下の手数料特例がすぐ始まるわけではありません。
法案では、2027年12月31日より後に行われる暗号資産の処分に適用するとしています。
つまり、現在の内容なら2028年以降が対象です。
今回の法案は少額手数料だけを扱ったものでもありません。
暗号資産貸借やウォッシュセール規制、マイニング・ステーキング、米ドル建てステーブルコイン、税務上の自主開示制度など、デジタル資産に関する幅広い税制を見直す内容が盛り込まれています。
38対5という採決結果は、「10ドル以下の手数料特例」だけではなく、法案全体に対するものです。
日本の20%分離課税は法制化済み、ただしまだ適用前
日本でも暗号資産税制の大きな見直しが進んでいます。
現在、国税庁は暗号資産を売却または使用して生じた利益について、事業所得などに該当する場合を除き、原則として雑所得に区分すると案内しています。
商品やサービスの購入に暗号資産を使用して利益が生じた場合も、原則として課税対象です。
一方、2026年度税制改正では、一定の「特定暗号資産」の譲渡等について分離課税とする制度が法制化されました。
所得税法等の改正法は2026年3月31日に成立しています。
対象となる取引では、所得税15%・個人住民税5%の合計20%で課税する仕組みです。
なお、所得税には復興特別所得税が別途付加されます。
一定の条件を満たす損失については、翌年以後3年間の繰越控除も認められる仕組みです。
ただし、日本の20%分離課税と、米国で検討されている「10ドル以下の手数料特例」は別の制度です。
日本の改正は主に、対象となる暗号資産取引の利益をどの税率・方式で課税するのかを見直すものです。
一方、米国の今回の特例は、ネットワーク手数料などをごく少額の暗号資産で支払うたびに発生する損益計算の負担を軽くすることが中心です。
日本の20%分離課税も、すべての暗号資産や取引が自動的に対象になるわけではありません。
税制上の「特定暗号資産」は、金融商品取引業者登録簿に名称が登録されている暗号資産等が対象とされ、暗号資産取引業者に対する譲渡等など、対象となる取引にも条件があります。
さらに、制度はまだ適用開始前です。
税制改正では、関連する金融商品取引法改正の施行日の属する年の翌年1月1日以後に行われる対象取引から分離課税を適用するとしています。
そのため、2026年9月17日時点で暗号資産取引がすでに一律20%の分離課税になっているわけではありません。
国内取引所ごとのサービスや手数料も確認
税制が変わっても、実際に利用する暗号資産取引所のサービス内容が同じになるわけではありません。
取扱銘柄や売買方法、各種手数料、ステーキングなどの対応状況は取引所によって異なります。
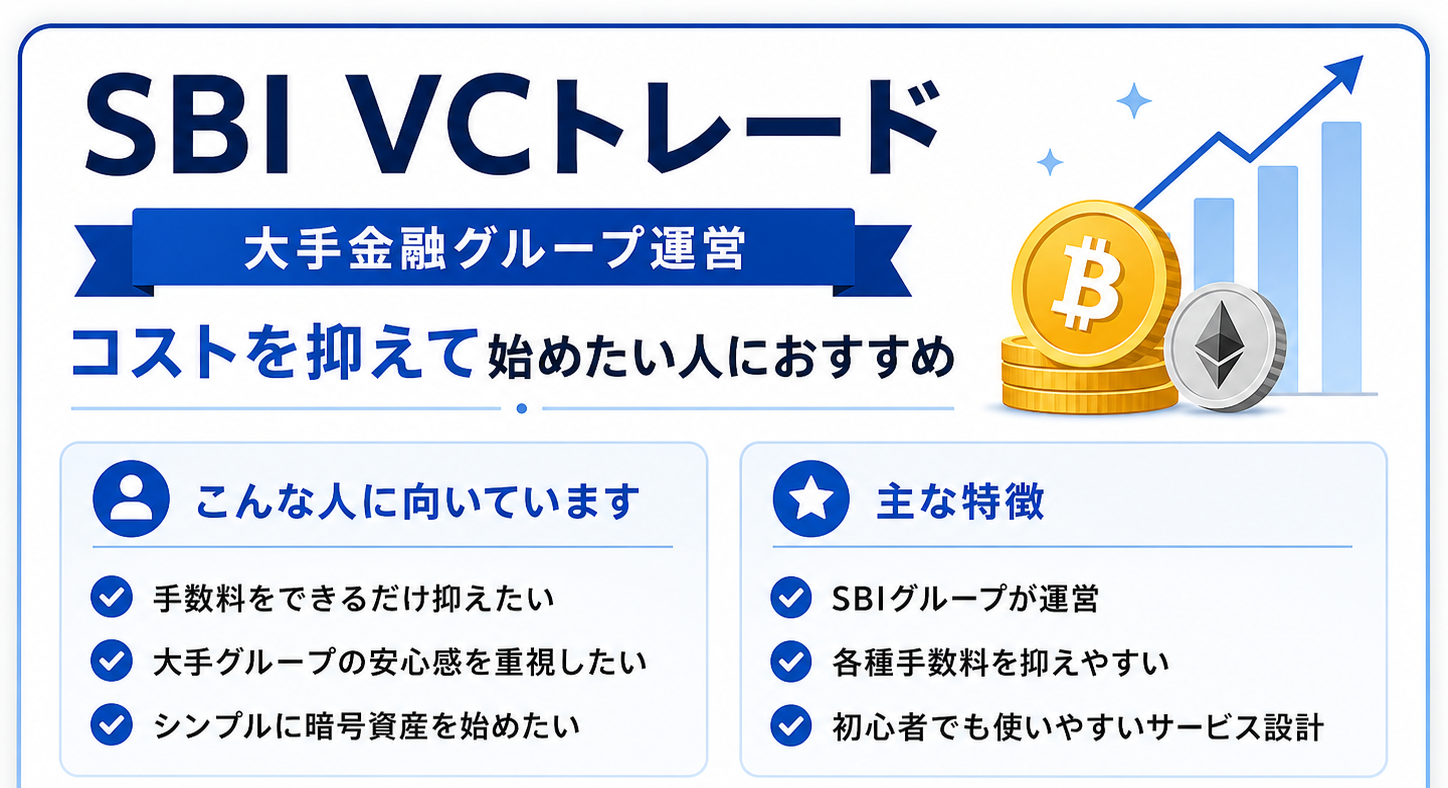
SBI VCトレードについて詳しく確認したい場合は、手数料や取扱サービスをまとめた解説記事も参考になります。
⇒ SBI VCトレードの手数料・ステーキング・口座開設方法を確認する
暗号資産を「使うとき」の税務負担も焦点に
今回の米国法案で注目したいのは、暗号資産投資で利益を得たときの税率だけではありません。
暗号資産を送金・取引する際、ごく少額の手数料まで毎回損益計算する必要があるのかという実務上の負担に踏み込んでいます。
法案が現在の内容で成立すれば、条件を満たす10ドル以下の手数料について、2028年以降は支払いに使った暗号資産の損益を認識しない仕組みが導入されます。
ただし、10ドル以下の商品購入そのものが非課税になる制度ではありません。
日本では一定の暗号資産取引を20%の分離課税とする仕組みが法制化された一方、暗号資産を実際の決済や送金に利用するときの税務負担は別の論点です。
今後、暗号資産やステーブルコインによる決済が広がれば、少額利用時の損益計算をどのように扱うかも注目される可能性があります。
米国の法案が最終的にどのような内容になるのかとあわせ、日本の制度が今後どう整備されるのかも確認したいところです。
暗号資産取引所によって取扱銘柄や取引方法、各種サービスは異なります。
これから国内取引所を利用する場合や、現在使っている取引所を見直す場合は、1社だけでなく複数社の条件を比較すると違いを把握しやすくなります。
⇒ 取扱銘柄やサービスから国内仮想通貨取引所をまとめて比較する
※本記事は、特定の暗号資産、株式、その他の金融商品の購入や売却を推奨するものではありません。
※税制や法令は今後変更される可能性があります。個別の取引に関する税務上の取扱いについては、国税庁や税理士などの専門家に確認してください。
出典・参考
- 米下院歳入委員会「Historic Digital Asset Tax Legislation Advances to Keep America the Crypto Capital of the World」(2026年9月16日)
- 米議会「H.R. 10357 Digital Asset Tax Certainty Act」
- 米議会 Joint Committee on Taxation「Description Of The Chairman’s Amendment In The Nature Of A Substitute To H.R. 10357」
- 米国歳入庁(IRS)「Digital assets」
- 米国歳入庁(IRS)「Frequently asked questions on digital asset transactions」
- 財務省「令和8年度税制改正の大綱」
- 財務省「所得税法等の一部を改正する法律案要綱」
- 金融庁「国会提出法案等」
- 国税庁「暗号資産等に関する税務上の取扱い及び計算書について」


 BTC

 ETH
 XRP
 BCH
 LTC
 XEM
 BNB