※本記事にはアフィリエイト広告を含みます。
※本記事は、2026年8月19日時点で確認できた国税庁、財務省、金融庁などの公開情報をもとに作成しています。
※本記事は一般的な制度解説を目的としたものであり、個別の税務判断を示すものではありません。所得区分や申告の要否は取引内容や個別事情によって異なる場合があるため、具体的な判断については税務署や税理士などへご確認ください。
ーーー
仮想通貨(暗号資産)の確定申告では、「日本円に戻したときだけ税金を確認すればいい」と考えていると、思わぬ申告漏れにつながる可能性があります。
BTCを日本円へ売却した場合だけでなく、BTCをETHへ交換した場合や、暗号資産で商品・サービスを購入した場合などにも所得計算が必要になることがあります。
さらに2026年は、暗号資産を取り巻く税制にも大きな変化がありました。
2026年1月1日からは、日本でもCARF(暗号資産等報告枠組み)に対応する国内制度が始まっています。
また、2026年3月31日には一定の暗号資産取引へ申告分離課税を導入する所得税法等の改正法が成立・公布され、7月15日には暗号資産に関する制度整備を含む金融商品取引法・資金決済法の改正法も成立しました。
ただし、2026年8月19日時点で、暗号資産の利益がすでに一律20%の分離課税になったわけではありません。
実際の適用開始時期は、改正金融商品取引法の施行時期などによって決まります。
これから確定申告へ備えるうえで、特に見落としやすいのが次の3点です。
- 日本円に戻していなくても所得が発生する取引がある
- 確定申告ソフトだけでは暗号資産の損益計算が完結しない場合がある
- 分離課税20%への制度改正は決まったものの、まだ現在の取引へ適用されているわけではない
この記事では、この「3つの落とし穴」を中心に、暗号資産の損益計算、CARF、分離課税、確定申告ソフトの使い方などを初心者向けに解説します。
目次
- 1 落とし穴① 日本円に戻していなくても所得が発生する場合がある
- 2 落とし穴② 確定申告ソフトだけで暗号資産の損益計算が完結するとは限らない
- 3 落とし穴③ 分離課税20%はまだ現在の取引に適用されていない
- 4 2025年分の確定申告期限は2026年3月16日だった
- 5 仮想通貨の確定申告は5ステップで確認
- 6 CARFは2026年1月から国内制度が開始
- 7 2026年中の暗号資産取引はどう考える?
- 8 DeFi・NFT・ステーキングは取引内容ごとの確認が重要
- 9 申告漏れがあると加算税・延滞税などがかかる場合がある
- 10 確定申告ソフトを使うなら「損益計算後」に利用する
- 11 確定申告を考えるなら取引履歴の確認方法も取引所選びのポイント
- 12 国内主要取引所5社を比較
- 13 Q&A 仮想通貨の確定申告でよくある疑問
- 14 まとめ:仮想通貨の確定申告は「3つの落とし穴」に注意
- 15 出典・参考
落とし穴① 日本円に戻していなくても所得が発生する場合がある
暗号資産の確定申告で、まず注意したいのが課税関係の生じるタイミングです。
「BTCを売って日本円にしたときだけ税金を考えればいい」
と思っている人もいるかもしれません。
しかし、国税庁によると、暗号資産を売却した場合だけでなく、暗号資産を使用した場合などにも所得計算が必要になることがあります。
暗号資産同士を交換した場合
たとえば、保有しているBTCを使ってETHを購入した場合です。
日本円へ換金していなくても、BTCを別の暗号資産と交換した時点で所得計算が必要になる場合があります。
そのため、「日本円に戻していない=税務上の利益が発生していない」と単純に考えるのは適切ではありません。
暗号資産で商品やサービスを購入した場合
暗号資産を利用して商品やサービスの代金を支払った場合にも、所得計算が必要になることがあります。
取引回数が増えるほど、「いつ」「どの暗号資産を」「いくらで取得し」「何と交換・決済したのか」
を後から確認する作業も複雑になります。
そのため、売却時だけでなく、暗号資産同士の交換や決済を含めて取引履歴を残しておくことが重要です。
落とし穴② 確定申告ソフトだけで暗号資産の損益計算が完結するとは限らない
2つ目の落とし穴が、
「確定申告ソフトを使えば、暗号資産の利益もすべて自動的に計算してくれる」
と考えてしまうことです。
暗号資産の確定申告では、大きく分けて、①暗号資産の取引履歴から所得金額を計算する②計算した所得金額を確定申告書へ反映するという2つの作業があります。
これは同じ作業ではありません。
たとえば複数の取引所やウォレットを利用している場合は、それぞれの取引履歴を集め、まず1年間の暗号資産による所得金額を計算する必要があります。
マネーフォワード クラウド確定申告では、暗号資産の売買などによる収入を「雑所得(その他)」として入力できます。
一方、マネーフォワードの公式案内では、暗号資産による収入金額や所得金額は事前に計算しておく必要があるとされています。
つまり、暗号資産の損益計算と、確定申告書の作成は分けて考える必要があります。
暗号資産の所得金額を計算したあと、給与所得や各種控除などと合わせて確定申告書を作成したい場合は、確定申告ソフトを利用する方法もあります。

落とし穴③ 分離課税20%はまだ現在の取引に適用されていない
暗号資産の税制については、2026年に大きな進展がありました。
令和8年度税制改正では、一定の暗号資産取引を現在の総合課税から分離課税へ移行する制度が設けられました。
2026年3月31日に成立・公布された所得税法等の改正法では、対象となる「特定暗号資産」の一定の取引について、他の所得と分離して課税する制度が設けられています。
税制改正大綱では、所得税15%+個人住民税5%=20%の税率とされています。
さらに一定の要件のもとで、特定暗号資産の取引によって発生した損失を翌年以後3年間繰り越せる制度も設けられました。
ただし、「法律が成立した=現在のBTC取引がすでに20%課税になった」という意味ではありません。
税制改正では、分離課税について、金融商品取引法の改正法が施行された日の属する年の翌年1月1日以後に行う対象取引から適用するとされています。
そのため、実際の適用開始日は改正金融商品取引法の施行時期によって決まります。
また、すべての暗号資産やすべての取引が無条件に分離課税の対象になるわけではありません。
なお、税制改正大綱では「所得税15%+個人住民税5%=20%」と表記されていますが、所得税には復興特別所得税などの付加税もあります。
令和9年分以後については、復興特別所得税に加えて防衛特別所得税も課される制度となっているため、実際の税負担を単純に「20.000%」と考えないよう注意が必要です。
2026年8月19日時点では、「分離課税の制度は成立したが、現在行っている暗号資産取引にすでに適用されているわけではない」と理解しておくことが重要です。
2025年分の確定申告期限は2026年3月16日だった
2025年分(令和7年分)の所得税・復興特別所得税の申告・納付期限は、2026年3月16日でした。
確定申告の相談・申告書の受付は2026年2月16日から3月16日まで行われました。
現在はすでに申告期限を過ぎています。
2025年分について本来申告が必要だったにもかかわらず申告していなかった場合や、申告した内容に漏れが見つかった場合は、そのまま放置せず税務署や税理士などへ確認しましょう。
一方、現在2026年中に暗号資産取引をしている人は、次回の確定申告に備えて今から取引履歴を整理しておくことが重要です。
仮想通貨の確定申告は5ステップで確認
暗号資産の確定申告を大まかに整理すると、次の流れになります。
① 取引履歴を集める
まずは、1年間に行った暗号資産取引の履歴を集めます。
国内取引所だけでなく、
- 海外取引所
- ウォレット
- DeFi
- NFT
- 暗号資産同士の交換
- 暗号資産を使った決済
などを利用している場合は、それぞれの取引内容も確認しましょう。
② 1年間の所得金額を計算する
次に、暗号資産取引による1年間の所得金額を計算します。
国税庁では、
- 暗号資産の計算書(総平均法用)
- 暗号資産の計算書(移動平均法用)
を公開しています。
暗号資産交換業者から交付される年間取引報告書を利用して計算する場合は、国税庁は「総平均法用」の計算書を案内しています。
複数の取引所やウォレットなどを利用している場合は、暗号資産の損益計算に対応した専用ツールを使う方法もあります。
③ 所得金額を確定申告書へ入力する
国税庁によると、暗号資産を売却または使用することによって生じる利益は、事業所得などの各種所得の基因となる行為に付随して生じる場合を除き、原則として「その他の雑所得」に区分されます。
所得金額を計算したら、その結果を確定申告書へ反映します。
④ 確定申告書を作成・提出する
確定申告書は、国税庁の「確定申告書等作成コーナー」などから作成できます。
スマートフォンやパソコンからe-Taxを利用して提出する方法もあります。
また、確定申告ソフトを利用して申告書を作成・提出する方法もあります。
⑤ 住民税についても確認する
給与所得者の場合、給与以外の所得金額などによっては、所得税の確定申告が不要となるケースがあります。
ただし、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
自分のケースが分からない場合は、住んでいる自治体や税務署などへ確認しましょう。
CARFは2026年1月から国内制度が開始
2026年の暗号資産税務で、もう一つ押さえておきたいのがCARFです。
CARFとは?
CARF(Crypto-Asset Reporting Framework)は、OECDが策定した「暗号資産等報告枠組み」です。
暗号資産などを利用した国際的な脱税などへ対応するため、非居住者に関する一定の暗号資産取引情報を各国の税務当局間で自動交換するための国際基準です。
日本でも令和6年度税制改正によって国内制度が整備され、
2026年1月1日から制度が始まりました。
2026年1月1日以後、対象となる暗号資産交換業者などとの間で暗号資産取引を行う場合などには、利用者が居住地国名などを記載した届出書を提出する仕組みとなっています。
国際的な情報交換は2027年以後
ここで「2027年になれば世界中すべての海外取引所の情報が自動的に日本へ送られる」と考えるのは正確ではありません。
CARFでは、各国に所在する対象事業者から、その国にとっての非居住者に関する一定の暗号資産取引情報が税務当局へ報告されます。
そのうえで、租税条約などの情報交換規定に基づき、対象となる居住地国の税務当局へ情報が提供される仕組みです。
日本国内の対象事業者については、2027年以後、毎年4月30日までに一定の非居住者の取引情報を所轄税務署長へ報告する制度となっています。
海外についても、CARFを実施する国・地域との間で情報交換の条件を満たす場合には、日本居住者に関する一定の情報が日本の税務当局へ提供されることが考えられます。
つまり、2026年はCARFに対応する国内制度が始まった年で、国際的な情報交換は2027年以後に始まると考えると分かりやすいでしょう。
ただし、対象となる国・地域、事業者、取引などによって取り扱いは異なります。
CARFが始まっても自分で取引履歴を管理する必要がある
CARFが始まったからといって、税務署が利用者に代わって暗号資産の所得金額を自動的に計算してくれるわけではありません。
自分自身でも、
- どの取引所を利用したか
- いつ購入・売却したか
- 暗号資産同士を交換したか
- どのウォレットを利用したか
- DeFiなどを利用したか
といった履歴を管理しておくことが重要です。
2026年中の暗号資産取引はどう考える?
2026年中に行っている暗号資産取引については、現在、新しい分離課税制度が適用されているわけではありません。
そのため、現時点では従来制度を前提として取引履歴を管理しておく必要があります。
暗号資産の売却や使用によって生じる利益は、事業所得などに付随する場合を除き、原則として雑所得に区分されます。
総合課税では、給与所得など他の所得と合わせて所得税を計算します。
所得税は累進税率のため、課税所得が大きくなるほど適用される税率が高くなる場合があります。
また、現在の制度では、雑所得の金額の計算上生じた損失は、給与所得など他の所得との損益通算ができません。
暗号資産の雑所得について、株式等のように損失を翌年以後へ繰り越して控除する特例も現行制度には設けられていません。
将来分離課税へ移行する予定だからといって、現在の取引履歴を残さなくてよいわけではありません。
DeFi・NFT・ステーキングは取引内容ごとの確認が重要
暗号資産の確定申告が複雑になりやすい理由の一つが、取引方法の多様化です。
現在は単純にBTCを購入して日本円へ売却するだけでなく、
- DeFi
- NFT
- 暗号資産同士の交換
- ステーキング
- エアドロップ
など、さまざまな取引があります。
こうした取引では、課税関係や所得区分が取引内容によって異なる場合があります。
NFTの所得区分は一律ではない
国税庁では、NFTやFTを用いた取引について、取引内容に応じた課税関係を案内しています。
NFTの譲渡で生じた所得についても、一律にすべて雑所得になるわけではありません。
たとえば、値上がり益と認められる場合には譲渡所得となるケースがある一方、営利目的で継続的に取引している場合などには雑所得や事業所得に区分される場合があります。
ステーキングやエアドロップも個別確認が重要
ステーキング報酬やエアドロップについても、取得方法や取引内容などによって課税関係を確認する必要があります。
「売却していないから必ず非課税」
「受け取った時点ですべて同じ方法で課税される」
などと一律に判断するのではなく、実際の取引内容を確認することが重要です。
複雑な取引を行っている場合は、税務署や暗号資産税務に詳しい税理士などへ相談する方法もあります。
申告漏れがあると加算税・延滞税などがかかる場合がある
本来申告すべき所得を申告していなかった場合、後から本来の税金を納めるだけで済むとは限りません。
状況によっては、
- 無申告加算税
- 過少申告加算税
- 重加算税
- 延滞税
などが発生する場合があります。
複数の取引所やウォレットを利用していると取引を見落としやすくなります。
年末や確定申告直前になってからすべての履歴を集めるのではなく、普段から定期的に保存しておく方が確認しやすいでしょう。
確定申告ソフトを使うなら「損益計算後」に利用する
暗号資産の確定申告で確定申告ソフトを利用する場合は、「暗号資産の損益計算」と「申告書作成」を分けることがポイントです。
大まかな流れは、『取引履歴を集める』→『暗号資産の所得金額を計算する』→『暗号資産の所得金額を計算する』→『計算結果を確定申告ソフトへ入力する』→『給与所得や各種控除などと合わせて確定申告書を作成する』となります。
マネーフォワード クラウド確定申告では、「雑所得(その他)」の所得の種目として暗号資産を選択して入力できます。
確定申告書の作成やe-Taxによる電子申告にも対応しています。
ただし、マネーフォワード クラウド確定申告自体は、国税庁の「暗号資産の計算書(総平均法用・移動平均法用)」の作成には対応していません。
暗号資産の収入金額や所得金額は、事前に計算しておく必要があります。
暗号資産以外にも給与所得や医療費控除、寄附金控除などをまとめて確定申告する場合は、申告書を作成するための選択肢の一つになります。
確定申告を考えるなら取引履歴の確認方法も取引所選びのポイント
暗号資産取引所を選ぶ際は、取扱銘柄や売買コストだけでなく、
- 過去の取引履歴を確認できるか
- 取引データをダウンロードできるか
- 年間取引報告書などの提供状況
- 入出金履歴の確認方法
- サポート体制
なども確認しておくとよいでしょう。
利用する取引所が増えるほど、確定申告時に複数の取引履歴をまとめる必要があります。
各社で取得できる書類やデータ、確認できる期間などは異なる場合があるため、最新の公式情報を確認してください。
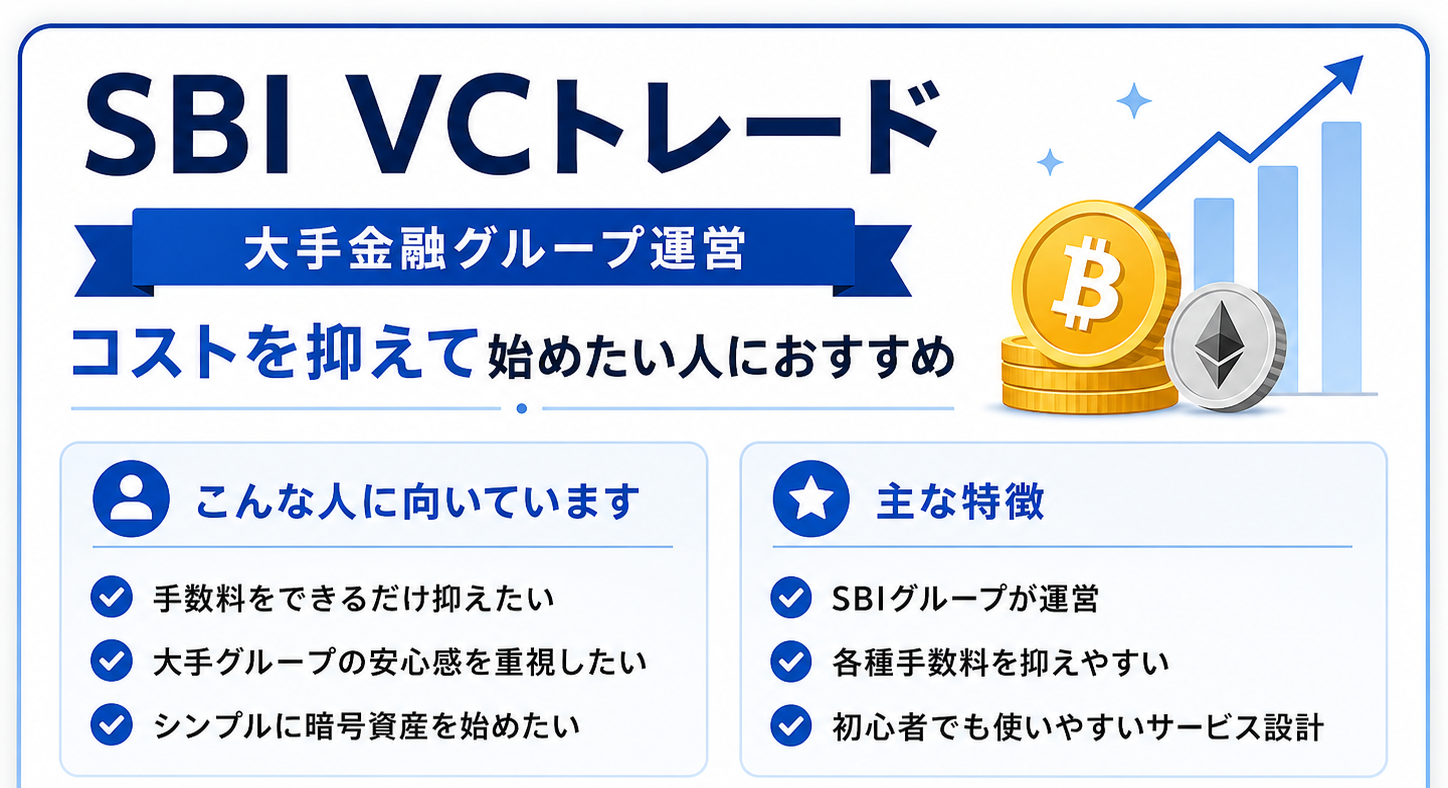
SBI VCトレード
販売所・取引所や積立などを比較したい人向け
SBI VCトレードでは、現物取引の販売所・取引所に加えて、暗号資産の積立などを提供しています。
利用する場合は、取引履歴や各種書類の確認方法も公式サイトで確認しておきましょう。
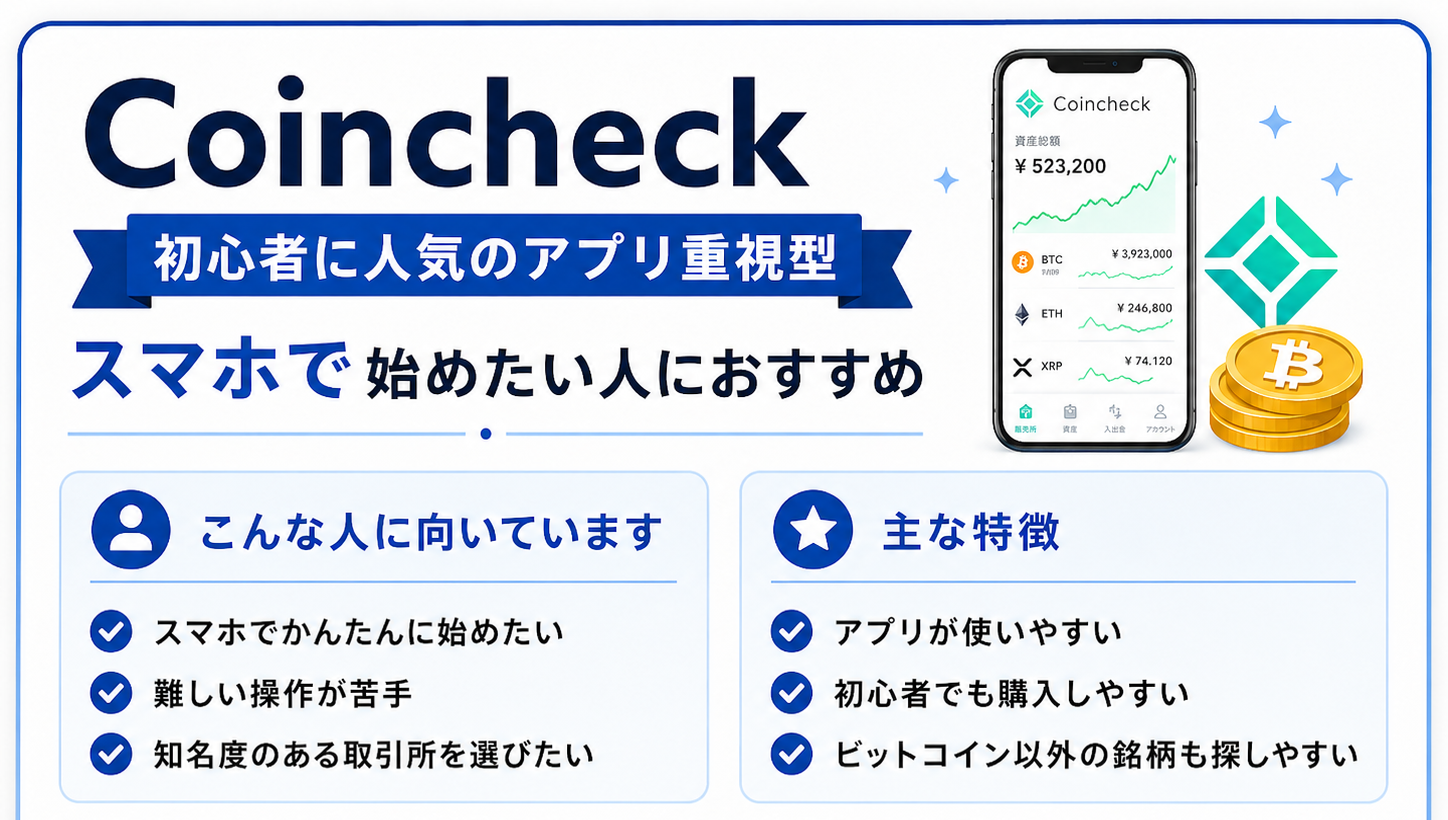
Coincheck(コインチェック)
販売所と取引所を比較したい人向け
Coincheckでは、販売所のほか、取引所で板取引にも対応しています。
取引方法とあわせて、過去の取引履歴をどのように確認できるかもチェックしておきましょう。
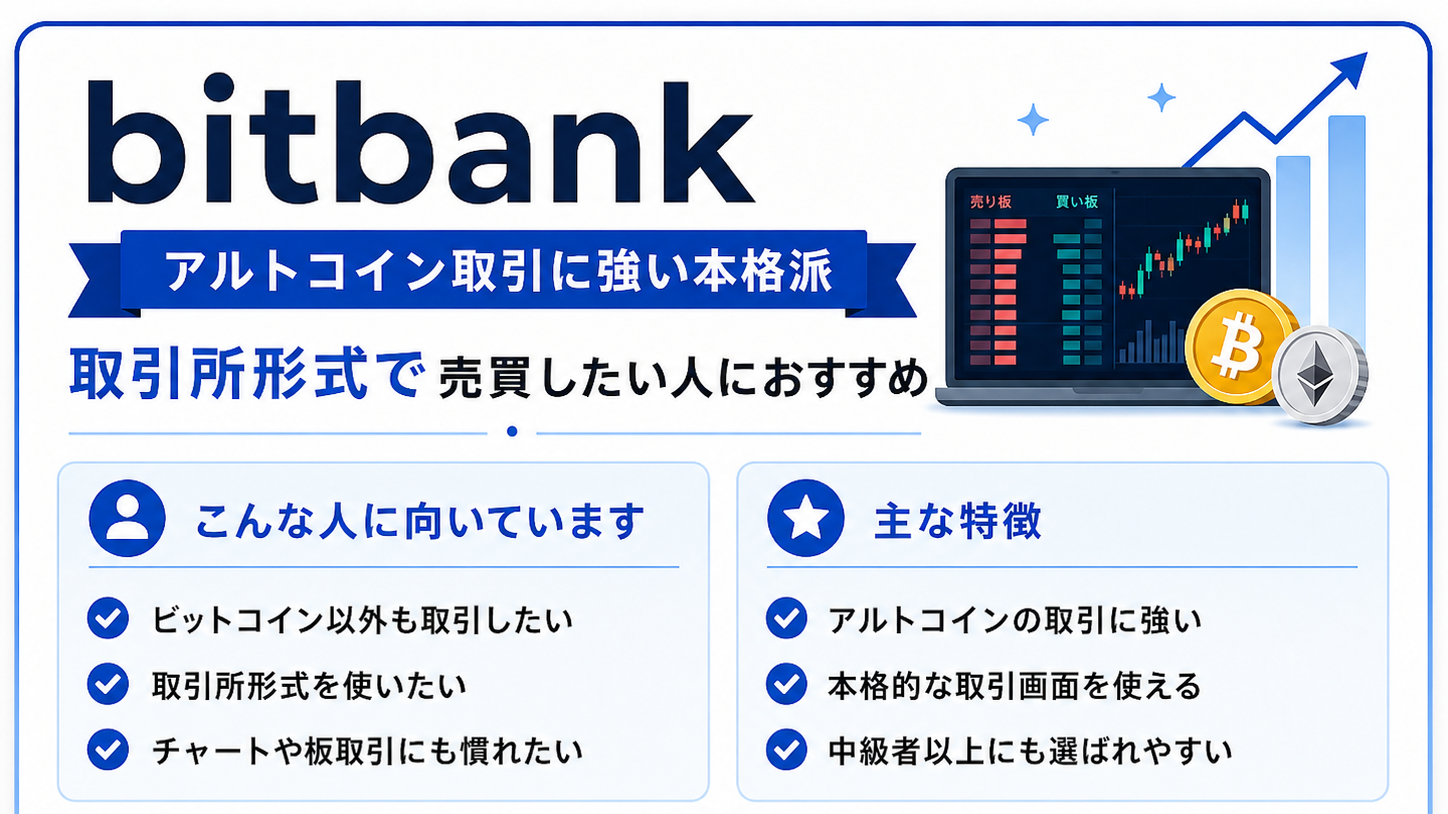
bitbank(ビットバンク)
板を見ながら現物取引をしたい人向け
bitbankでは、販売所のほか、注文板を利用する取引所形式の現物取引を提供しています。
確定申告に備える場合は、取引履歴の取得方法なども確認しておきましょう。
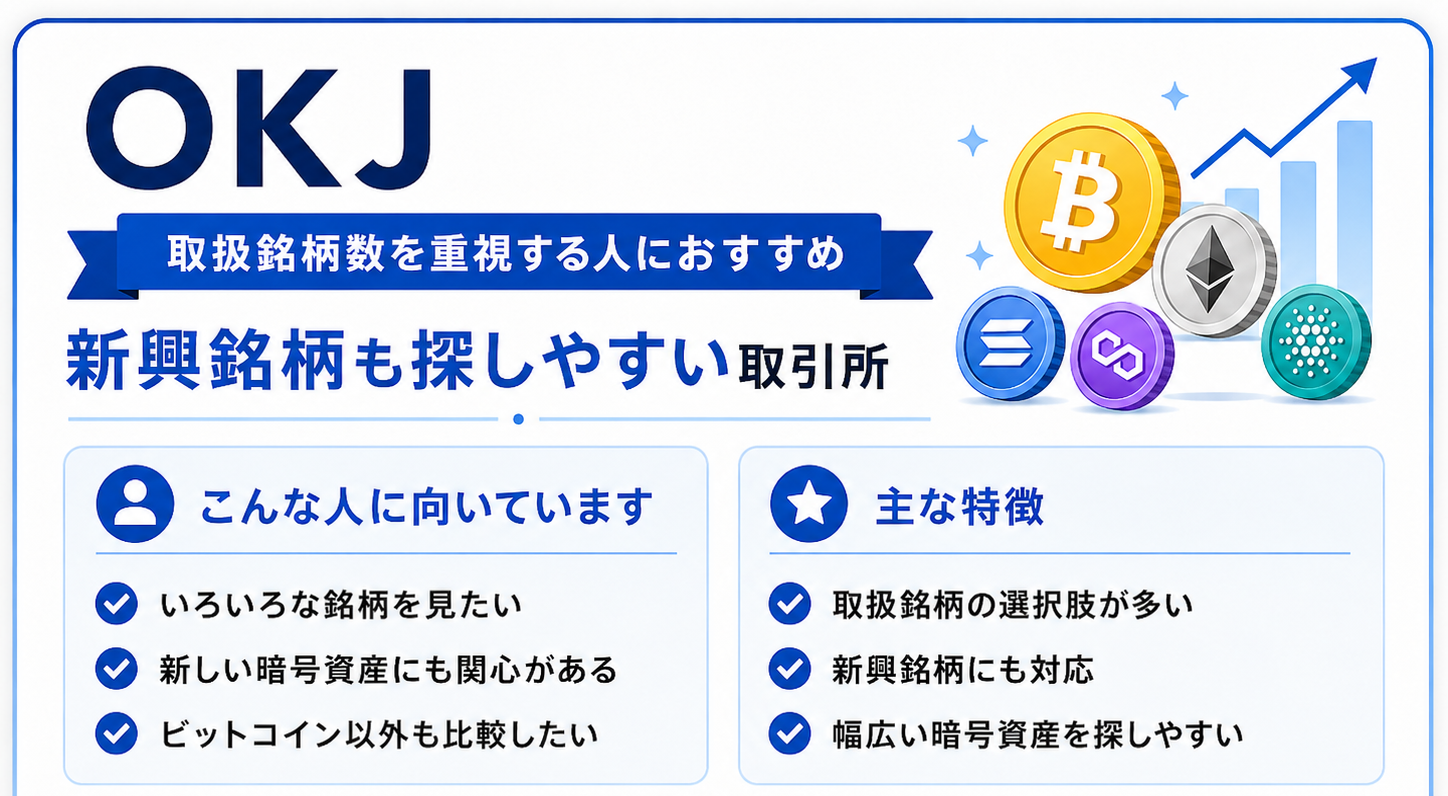
OKJ
販売所・取引所や暗号資産の入出庫を比較したい人向け
OKJでは、販売所と取引所を提供しています。
利用する場合は、取扱銘柄や入出庫条件に加えて、取引履歴の取得方法なども確認しましょう。
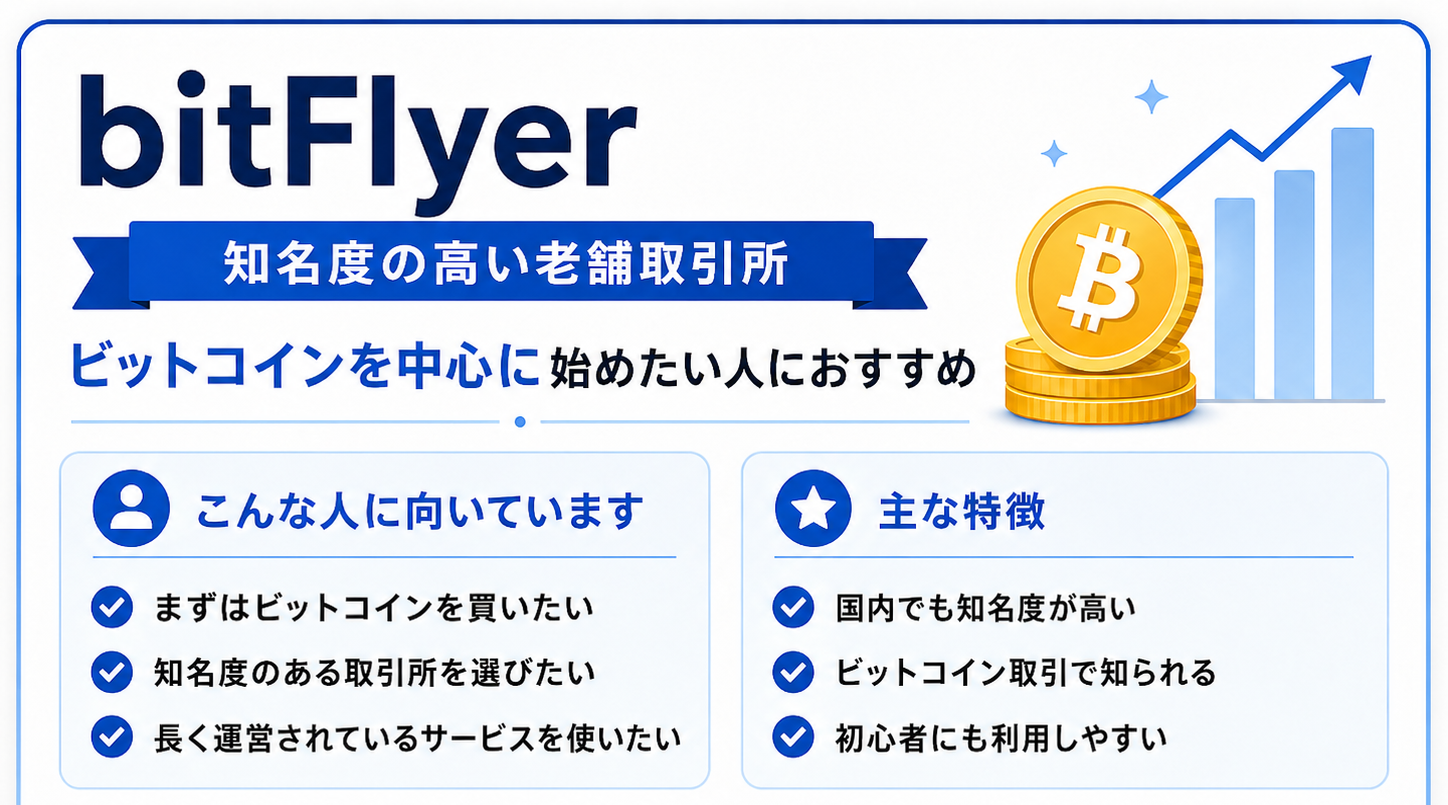
bitFlyer(ビットフライヤー)
BTCの売買方法や積立を比較したい人向け
bitFlyerでは、販売所、かんたん取引所、bitFlyer LightningなどでBTCの現物取引ができます。
暗号資産の積立にも対応しています。
確定申告時に利用できる年間取引報告書も、ログイン後の取引レポートからダウンロードできます。
国内主要取引所5社を比較
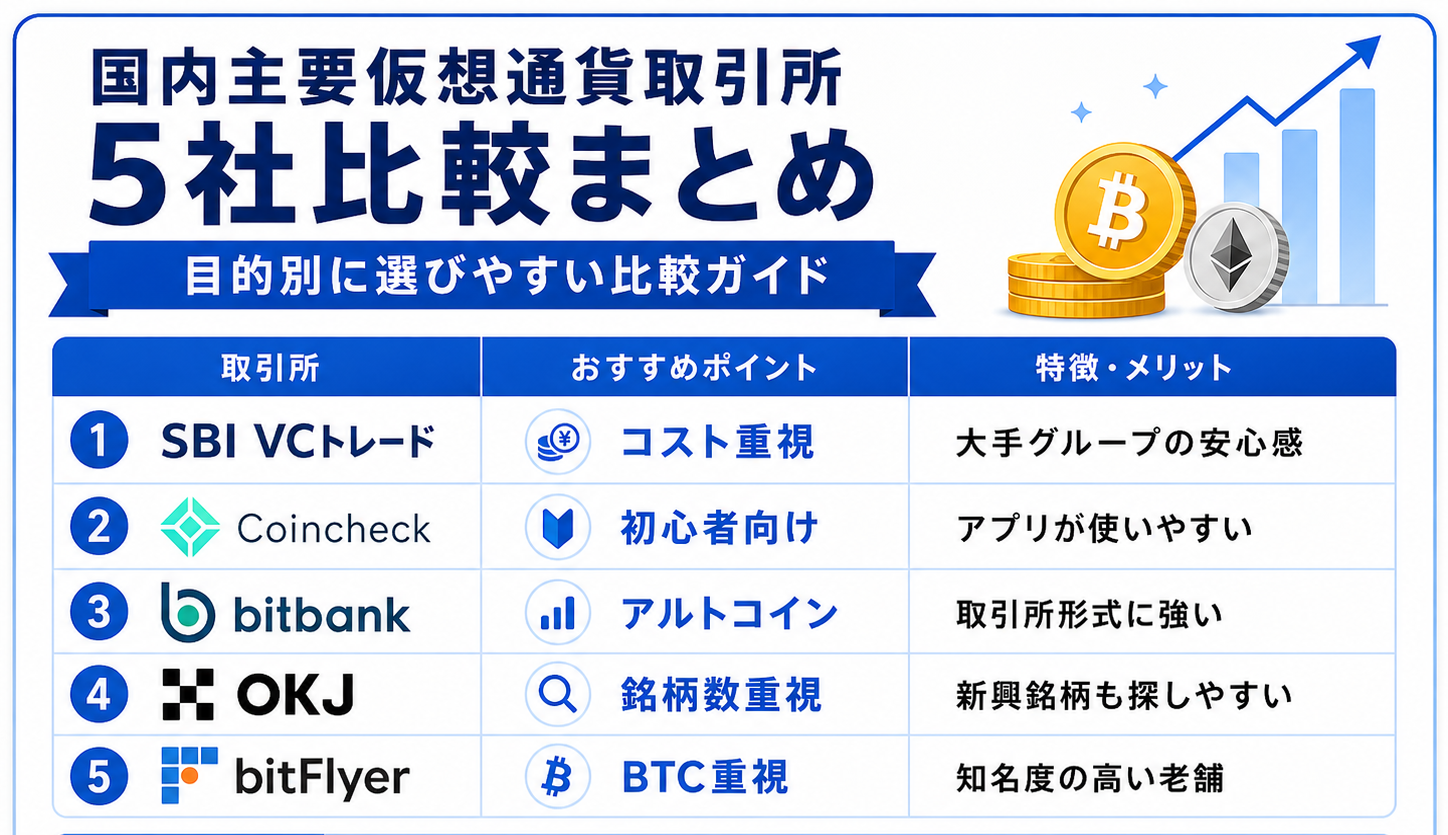
国内取引所を選ぶ際は、取扱銘柄だけでなく、販売所と取引所の対応状況、売買コスト、積立機能、入出金方法、取引履歴の確認方法なども比較しましょう。
自分に合った取引所が分からない場合は、利用目的から候補を確認できる取引所診断もあります。
Q&A 仮想通貨の確定申告でよくある疑問
Q1. 海外取引所を使っていれば申告しなくても大丈夫?
海外取引所を利用していることを理由に、日本での申告義務がなくなるわけではありません。
日本の居住者に課税対象となる所得が発生している場合は、海外サービスを利用していても申告が必要になることがあります。
CARFによる国際的な情報交換も2027年以後に始まりますが、CARFの有無にかかわらず、自分の取引内容を正しく把握して申告することが重要です。
Q2. BTCをETHに交換しただけでも所得計算が必要?
必要になる場合があります。
BTCを使ってETHを取得するなど、暗号資産を別の暗号資産へ交換した場合でも所得が発生する可能性があります。
日本円へ換金していないことだけを理由に、課税関係が生じないとは判断できません。
Q3. 仮想通貨の税率はもう20%になった?
いいえ。
2026年8月19日時点で、現在行っているすべての暗号資産取引が一律20%の分離課税になっているわけではありません。
分離課税を導入する法律は成立しましたが、実際の適用開始時期は改正金融商品取引法の施行時期などに連動します。
また、対象となる暗号資産や取引にも条件があります。
なお、制度上の本体税率として「所得税15%+住民税5%」が示されていますが、所得税に対する復興特別所得税などの付加税もあるため、実際の負担率を単純に20.000%と考えないよう注意してください。
Q4. マネーフォワードに取引履歴を入れれば暗号資産の損益を自動計算できる?
マネーフォワード クラウド確定申告では、暗号資産による収入を「雑所得(その他)」として入力できます。
ただし、暗号資産による収入金額や所得金額については、公式案内でも事前に計算する必要があるとされています。
また、国税庁の「暗号資産の計算書(総平均法用・移動平均法用)」の作成には対応していません。
そのため、暗号資産の損益計算ツールと確定申告ソフトは役割が違うと理解しておきましょう。
まとめ:仮想通貨の確定申告は「3つの落とし穴」に注意
暗号資産をめぐる税制は2026年に大きく動きました。
CARFに対応する国内制度が始まり、暗号資産を分離課税へ移行するための所得税法等の改正法や、金融商品取引法・資金決済法の改正法も成立しています。
一方、現在の暗号資産取引で特に見落としやすいのが、
- 日本円に戻していなくても、暗号資産同士の交換などで所得が発生する場合がある
- 確定申告ソフトだけで暗号資産の損益計算まで完結するとは限らない
- 分離課税の制度は成立したものの、現在の取引へすでに適用されているわけではない
という3点です。
さらに、
- CARFの国内制度は2026年1月1日から開始
- 国際的な情報交換は2027年以後に開始
- 暗号資産の所得は現在も原則として雑所得
- DeFi・NFT・ステーキングなどは取引内容ごとの確認が必要
- 複数の取引所やウォレットを利用している場合は履歴管理が重要
という点も押さえておきましょう。
確定申告直前になってから1年分の暗号資産取引を整理するのではなく、日頃から取引履歴を保存し、定期的に所得状況を確認しておくことが大切です。
暗号資産の所得金額を計算したあとに申告書を作成する場合は、国税庁の確定申告書等作成コーナーのほか、確定申告ソフトを利用する方法もあります。
自分の所得や控除、申告方法に合わせて利用しやすい方法を選びましょう。
出典・参考
- 国税庁「令和7年分 確定申告特集」
- 国税庁「暗号資産等に関する税務上の取扱い及び計算書について」
- 国税庁「暗号資産等報告枠組み(CARF)に基づく自動的情報交換に関する情報」
- 国税庁「NFTやFTを用いた取引を行った場合の課税関係」
- 国税庁「雑所得」
- 財務省「第221回国会における財務省関連法律」
- 財務省「令和8年度税制改正の大綱」
- 財務省「令和8年度税制改正の大綱 防衛力強化に係る財源確保のための税制措置」
- 金融庁「第221回国会における金融庁関連法律案」
- マネーフォワード クラウド確定申告「暗号資産(仮想通貨)の申告方法について」
- マネーフォワード クラウド確定申告「対応している確定申告関連の書類」
※本記事は情報提供を目的としたものであり、税務・法律上の助言を目的とするものではありません。
※所得区分や課税関係は、取引内容や個別事情によって異なる場合があります。
※税制や暗号資産に関する制度は今後変更される可能性があります。実際に申告する際は、国税庁、財務省、金融庁などの最新情報をご確認ください。
※具体的な税務判断については、税務署や税理士などの専門家へご相談ください。




 BTC

 ETH
 XRP
 BCH
 LTC
 XEM
 BNB